企业财税法一体化顾问服务中的知识产权咨询融合策略
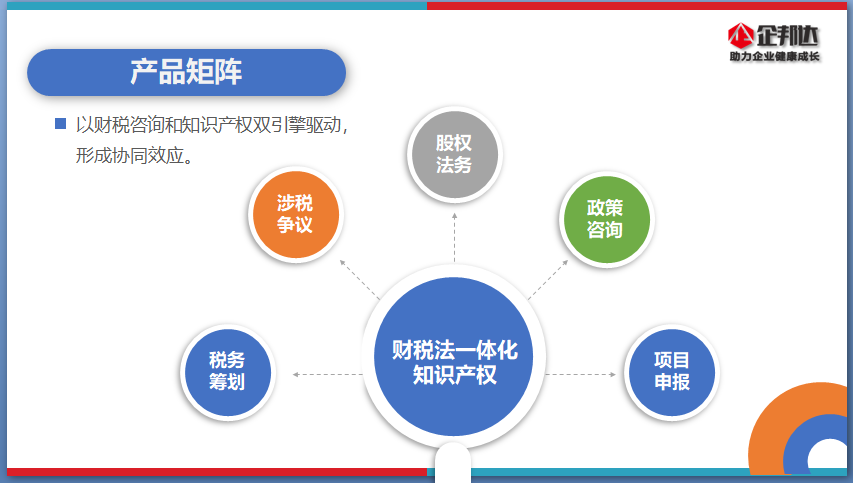
在当今复杂多变的商业环境中,企业面临的财税、法律及知识产权问题日益交织,单一领域的顾问服务已难以满足企业综合需求。财税法一体化顾问服务凭借其全局视角和协同优势,正成为企业稳健发展的重要支撑。而知识产权咨询作为其中的关键组成部分,如何有效融入一体化服务体系,是提升顾问价值、护航企业创新的核心议题。
一、财税法一体化顾问服务的框架与知识产权定位
财税法一体化顾问服务,是指将财务、税务、法律三个专业领域进行有机整合,为企业提供贯穿设立、运营、投融资、重组、清算等全生命周期的综合性顾问服务。其核心在于打破专业壁垒,实现信息共享、方案协同和风险联控。知识产权(专利、商标、著作权、商业秘密等)作为企业重要的无形资产,在财税处理、法律保护和商业运营中均占据关键地位:
- 财务层面:知识产权的研发投入、资本化、摊销、减值及价值评估直接影响财务报表。
- 税务层面:知识产权的取得、持有、转让、许可涉及增值税、企业所得税、印花税等多税种处理,税收优惠政策(如研发费用加计扣除、技术转让所得减免)应用复杂。
- 法律层面:知识产权的权属确认、侵权维权、合同审查、合规管理及争议解决需要专业法律支持。
因此,知识产权咨询不应作为孤立服务存在,而应深度嵌入财税法一体化流程,成为跨领域协同的纽带。
二、知识产权咨询在一体化服务中的具体融入路径
- 前期尽调与诊断阶段:一体化顾问团队在为企业进行财税法律体检时,应同步开展知识产权尽职调查,梳理企业知识产权资产清单,评估权属状态、法律风险及财税处理合规性,识别潜在价值与隐患。
- 日常运营与合规阶段:
- 财税处理协同:指导企业正确进行研发费用归集与加计扣除,确保知识产权相关支出符合税法优惠条件;规范无形资产摊销、减值测试的会计处理;对知识产权转让、许可定价提供税务筹划建议,避免转让定价风险。
- 法律合规协同:协助企业建立知识产权管理制度,审核许可、转让、合作开发等合同中的财税法律条款,防范合同漏洞引发的财税风险;提供侵权调查与维权策略,同时评估诉讼涉及的财务影响与税务处理。
- 重大交易与战略阶段:
- 投融资与并购:在尽职调查中,知识产权咨询团队需评估目标公司知识产权的真实性、有效性及价值,分析其对交易估值、支付方式及税务架构的影响;设计知识产权出资、许可等交易方案,实现财税法律最优解。
- 资本市场运作:为企业上市或再融资提供知识产权权属清晰、无重大纠纷的合规证明,同时处理知识产权相关税务问题(如技术入股所得税递延)。
- 国际化布局:针对跨境业务,提供知识产权海外注册、保护策略,并结合转让定价、税收协定等规划,降低整体税负与法律风险。
三、构建一体化知识产权咨询服务的实施要点
- 组建跨专业团队:顾问机构应培养或整合具备财务、税务、法律及知识产权背景的复合型人才,建立内部协同机制,确保信息流畅、方案一致。
- 制定标准化服务流程:设计从知识产权识别、评估、规划到监控的一体化服务流程,将知识产权咨询节点嵌入财税法服务模块,形成标准化工具与模板。
- 搭建知识管理与数据平台:利用信息化手段,建立企业知识产权数据库,关联财税法律信息,实现动态监控与风险预警,提升服务效率与精准度。
- 强化沟通与培训:定期与企业财务、法务、研发等部门沟通,开展知识产权财税法律知识培训,提升企业自身管理能力,确保顾问方案落地。
- 协调外部资源:与专利代理机构、评估机构、税务师事务所等建立合作关系,形成服务生态,为客户提供无缝衔接的一站式解决方案。
四、案例分析:知识产权咨询助力企业价值提升
某科技型企业计划将一项核心专利技术作价入股设立合资公司。一体化顾问团队介入后:
- 财务方面,评估专利公允价值,确定入股会计处理;
- 税务方面,利用技术成果投资入股递延纳税政策,设计分期纳税方案;
- 法律方面,审核合资协议中的知识产权条款,明确权属、许可范围及后续改进归属;
- 知识产权方面,完成专利稳定性分析及自由实施(FTO)检索,降低交易风险。
方案顺利通过审批,企业实现技术转化,税负合理可控,法律风险得到有效防范,彰显了一体化服务的协同价值。
五、
为企业提供财税法一体化顾问服务,知识产权咨询不仅是必选项,更是价值放大器。通过将知识产权专业能力融入财务、税务、法律各环节,顾问团队能够为企业提供更具前瞻性、系统性的解决方案,助力企业在创新驱动发展中行稳致远。随着知识产权在经济中的权重日益增加,其一 Roland 一体化融合必将深化,成为高端顾问服务的核心竞争力。
如若转载,请注明出处:http://www.hfleiming.com/product/35.html
更新时间:2026-10-10 16:30:02